生き残れ!金融円滑化法終了後の中小企業の窮地とその対策【メールマガジンバックナンバー第8号】 |S.K.I.ビジネスパートナーズ
▼バックナンバー【Vol.1】『金融円滑化法下の中小企業の実態』
▼バックナンバー【Vol.2】『中小企業の金融環境に「合成の誤謬(ごびゅう)」が!』
▼バックナンバー【Vol.3】『疑問に答える!こういった企業はリスケジュールを継続すべき。』
▼バックナンバー【Vol.4】『リスケジュール継続企業―『不安定な安定』の危機管理』
▼バックナンバー【Vol.5】『リスケを継続してはいけない企業』が生き残る方法
▼バックナンバー【Vol.6】「返済ストップ」のための実務
▼バックナンバー【Vol.7】「返済ストップ」のための実務パート[2]
▼バックナンバー【Vol.8】「返済ストップ」からの再生実務パート[1]
▼バックナンバー【Vol.9】<中小企業生き残りの現実的な手段と、出口戦略>
▼バックナンバー【Vol.10】<中小企業生き残りの現実的な手段と、出口戦略>
▼バックナンバー【Vol.11】<中小企業生き残りの現実的な手段と、出口戦略>
▼バックナンバー【Vol.12】<中小企業生き残りの現実的な手段と、出口戦略>
■■■◆■ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ 2012.12.05
■◆■■
■■■ 生き残れ!金融円滑化法終了後の中小企業の窮地とその対策
◆■ 【Vol.7】
■
■──────────────────── S.K.I.ビジネスパートナーズ
◆
まえがき:『金融円滑化法』の終了が来年3月に迫っています。
同法を利用して元金返済を棚上げしている
中小企業の借り入れ件数は延べ約300万件。
同法終了後には倒産企業続出といった見方もありますが、
果たしてどうなるのでしょう。
日々、中小企業の再生再編の現場で活動している
事業再生コンサルタント川原愼一とSKIのメンバーが、
その現実と中小企業の生き残り作戦についてお伝えしていきます。
┏┓
┗■ 【第7号:「返済ストップ」からの再生実務パート[1]
┃―ゾンビ企業ではなく再生企業、倒産予備群ではなく再生予備群!への道―
┗━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
前号第7号では、銀行返済をやむなくストップした時になにが起こるか?を
中心にお話しました。今号では、その後にどういった<再生実務>を行えば
事業の復活が果たせるのか?を中心にお話します。
①黒字でなければ再生する意味がない
まずは、企業や事業を再生させる以上、<絶対黒字>を実現することです。
メルマガ5号でお話しましたが、営業が黒字でなければ、そもそも事業とし
ての価値がありません(これまで違った考えをお持ちだった経営者もいらっ
しゃったかもしれませんが、経営者たるもの、この軸をしっかりと持ってく
ださい)。
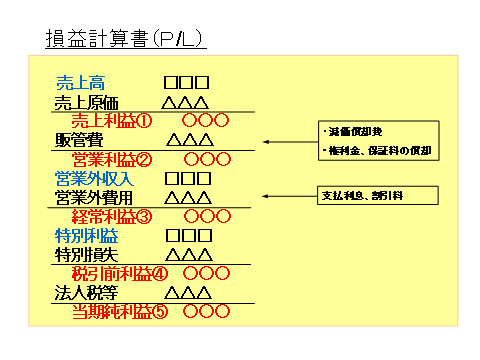
売り上げを上げる、原価を下げる、販売管理費を下げる、このいずれかを実
現して営業利益をプラスにしなければ、再生への道が開けません。
この判断は損益計算書で判断できますので、解りづらい方は別表をご覧くだ
さい。
●別表
ただし複数の事業、複数の店舗を経営している方にとって重要なのは、事業
ごと、店舗ごとに営業が黒字になっているかどうかの判断です。
つまり事業ごと、店舗ごとに損益計算書を作成してみることが必要です。
販売管理費をどう見るか(例えば本部経費など)、難しい面はありますが、
この分析は(100%完璧できなくとも)絶対に必要なステップです。
②将来性を見極める
事業ごと店舗ごとの損益計算書が完成したら、それにこれからの将来性(伸
びていく事業、店舗なのか?衰退していく事業、店舗なのか)を考慮してく
ださい。
今は黒字だが明らかに衰退傾向であるとか、今はまだ赤字だが近々黒字に転
換できるとか、これは経営者のあなたにしか判断できません。
また、事業や人材の組み替え、事業・店舗の統廃合、経費節減等を実行する
と黒字化できるというケースも珍しくありません。
ただし、いくら将来性があっても黒字化まであと最低3年間必要というので
はあまり意味を持ちません。時間もまた、重要な経営資源だからです。
③「黒字の事業、店舗」と「赤字の事業、店舗」を切り離す
ここまでの分析で、事業や店舗のGOOD or BAD(赤字か黒字かを基本とした
残すか残さないか)の仕分けができれば、後はどうやって債務と切り離して
いけるかです。
ある部門は黒字だが、他の赤字部門に引きずられて事業全体では赤字で、時
間と共に資金が枯渇していく。そんな状態にある中小企業がたくさんありま
す。
黒字部門をうまく本体から切り離していけば、それなりの営業成績が残せ、
一定の雇用が確保できてお客様にも喜んでもらえる。
それを実現するのが部門を切り離していくという実務です。
具体的な方法は「事業譲渡」や「会社分割」が中心になりますが、方法論に
捕われないでください。
技術的なことは専門家と相談し、その意見を尊重すべきでしょう。
特に「会社分割」では「債務逃れ」に悪用されたりする傾向と、その使い方
に疑問があるケースもあり「素人判断は禁物」です。
それより事業の切り離しでは、目的を明確にすることがまずは経営者の責任
です。
何の為に事業を切り離すのか?
これを機軸にしないと、実務を進めるうち切り離す意味が分からなくなり、
失敗してしまいます。
④事業を嫁がせる先の選択が最も難しい。
全体としては赤字の企業が黒字部門を切り離す実務の最も難しいのが、切り
離してどこに譲渡や承継を行うかです。
a、第2会社方式
中小企業庁のHPでも紹介されている手法です。
黒字の事業を現在の債務から切り離し、新たに創る別会社に承継または譲渡
することになり、黒字の事業をさらに活性化することができます。しかし旧
会社が特別清算(破産手続きのひとつ)することが原則なので、経営者は破
産手続きをすることが基本となります。
(詳しくは中小企業庁の情報を確認してください。
→ http://www.chusho.meti.go.jp/keiei/saisei/2009/download/090810SaiseiOuen.pdf )
b、M&A
「M&Aなんて中小企業にできるの?」
「赤字の事業や企業なんて買う相手がいないでしょう?」
そう思われている経営者は少なくないと思います。そんなことはありません。
何故なら事業を買いたいと考える経営者の価値観は、現状の経営者のそれと
は異なるからです。
事業(企業)の価値判断には判り易く区別して3つの判断基準があります。
①清算価値:企業を清算してプラス(キャッシュ)が残ればその企業は清
算価値があると判断します。不動産を売ってお金が残るのと似た感覚で
す。
②継続価値:事業を継続していくことでキャッシュフローが増大していく
状態です。ディスカウントキャッシュフローと呼ばれ、企業の価値を計
る上で最もポピュラーな基準です。
③費用価値:事業(企業)が現在赤字、黒字、収支がプラス・マイナスに係
わりなく、その事業(企業)をそこまでに構築するためにはコスト・時
間・手間が掛かります。このコスト・時間・手間を価値と認める考え方
です。
債務超過で赤字の企業でも買い手が現れるのは、正にこの費用価値を認
めたM&Aのケースです。
今号の冒頭で「黒字経営こそ事業再生への道」と書きましたが、M&A
は赤字の企業(事業)を、再生ではなく「蘇生」する唯一の手段と言って
いいと思います。
経営者の手元から事業を他の企業に売却するさびしさはよく理解できま
すが、破綻して工場、設備、雇用、技術が失われてしまうよりはるかに
良い選択です。
経営者の判断ミスや遅れで、雇用機会を失わせてしまうのは大きな責任
です。
c、MBOまたはEBO(暖簾わけに似た考え方で)
代表者を除く役員や社員に事業を譲渡する方法があります。
いわゆるMBO/EBOです。
経営者にとっては赤字で苦しい状態でも、他の役員や社員が同じ業態を継続
して<自分で経営したい>と考えている場合があります。
勿論普段は口に出すことはあまりないでしょうが、仕事に積極的な経営者や
社員は経営への意欲もまた旺盛です。資金面など課題はあるものの、M&A
よりも経営者にとって選択しやすい切り離し先だと思われます。
今号では、事業を切り離す基本的な考え方と方法について基礎の基礎だけお
話しました。この内容を細かくお話すれば一冊の本でも足りないぐらいです。
大切なことは、いわゆる素人判断をしないこと。
また事業の切り離しについては、可能な限り守秘義務を守ることです。
経営者以外の役員・社員に不用意に相談などすれば、その成功は危ぶまれま
す。
決定は必ずトップダウンで行うことです。
次回のメルマガでは、<中小企業生き残りの現実的な手段と、出口戦略とは
なにか?>についてお話ししていきましょう。
◆
■─ 変革の時、活性化の時、再生の時、あなたに必要なもう一人─────
■
◆■ 発行 株式会社S.K.I.ビジネスパートナーズ
■■■ 東京都品川区西五反田1-11-1アイオス五反田駅前
■◆■■ TEL:03-6420-3780 Mail:info@skibp.co.jp
■◆■■ URL:https://www.skibp.co.jp/
■◆■■■
■■◆■■■ 配信停止:https://www.skibp.co.jp/merumaga.html
■■■◆■■■__________________________
配信または解約をご希望の方は、下記の登録フォームより、登録また解約をご選択いただき、メールアドレスをご入力のうえ、「送信」ボタンより送信してください。
※当サイトでは、プライバシー保護のため、グローバルサインのSSLサーバ証明書を使用し、SSL暗号化通信を実現しています。
〒350-2205
埼玉県鶴ヶ島市松が丘4ー2ー29
鶴ヶ島パークタウン107号